Bảo hiểm du lịch Việt Nam: 7 điều cần kiểm tra trước khi mua
Có 7 điều bạn nên kiểm tra trước khi mua bảo hiểm du lịch Việt Nam, từ viện phí đến điều kiện lái xe máy. Đọc kỹ những mục này sẽ giúp bạn chọn đúng gói và tránh trả tiền cho quyền lợi không dùng được.
Viết bởi Tụi mình mê biểnCập nhật
Ảnh: Dickelbers
Một chuyến đi từ Hà Nội đến Nha Trang có thể chỉ gồm vé máy bay, khách sạn và vài ngày tắm biển. Nhưng nếu bạn phải nhập viện vì bệnh cấp tính, gói bảo hiểm chỉ chi trả tai nạn sẽ không giải quyết được hóa đơn điều trị bệnh. Bảo hiểm du lịch Việt Nam không bắt buộc với phần lớn khách quốc tế nhập cảnh thông thường, nhưng rất nên mua, nhất là khi bạn đi tự túc, có hoạt động ngoài trời hoặc đi cùng người lớn tuổi.
Đi Việt Nam có bắt buộc mua bảo hiểm du lịch không?
Việt Nam không đặt ra yêu cầu chung rằng mọi khách du lịch nước ngoài phải có bảo hiểm du lịch mới được nhập cảnh. Người đi theo diện miễn thị thực hoặc thị thực điện tử thông thường không phải nộp hợp đồng bảo hiểm như một giấy tờ bắt buộc trong hồ sơ nhập cảnh.
Dù vậy, có ba trường hợp khác nhau:
- Khách nước ngoài đi tự túc: Không có nghĩa vụ chung phải mua bảo hiểm du lịch để nhập cảnh, nhưng nên có bảo hiểm chi phí y tế và vận chuyển cấp cứu.
- Khách mua tour trọn gói: Theo điểm đ khoản 1 và điểm a khoản 2 Điều 37 Luật Du lịch số 09/2017/QH14, doanh nghiệp lữ hành nội địa và doanh nghiệp lữ hành quốc tế phục vụ khách đến Việt Nam phải mua bảo hiểm cho khách trong thời gian thực hiện chương trình du lịch, trừ trường hợp khách đã có bảo hiểm cho toàn bộ chương trình.
- Khách tham gia hoạt động đặc biệt: Một số đơn vị tổ chức tour mạo hiểm có thể yêu cầu khách xuất trình bảo hiểm phù hợp trước khi tham gia. Đây là điều kiện của đơn vị tổ chức, không phải yêu cầu nhập cảnh chung.
Bạn đã mua tour có bảo hiểm cũng đừng vội bỏ qua phần này. Hãy yêu cầu công ty du lịch cung cấp tên doanh nghiệp bảo hiểm, số tiền bảo hiểm, phạm vi quyền lợi và giấy chứng nhận hoặc tài liệu xác nhận bảo hiểm.
Đặc biệt, bảo hiểm tai nạn đi kèm tour không mặc nhiên thay thế một hợp đồng bảo hiểm y tế du lịch đầy đủ. Hai sản phẩm này có mục đích và giới hạn chi trả khác nhau.
7 điều cần kiểm tra khi chọn bảo hiểm du lịch Việt Nam
1. Đúng đối tượng được bảo hiểm và đúng phạm vi chuyến đi
Đây là bước đầu tiên, trước cả khi xem giá.
Bảo hiểm du lịch nội địa thường phục vụ người đang sinh sống tại Việt Nam đi tham quan, nghỉ dưỡng trong nước. Trong khi đó, bảo hiểm cho người nước ngoài du lịch Việt Nam được thiết kế riêng cho khách từ nước ngoài nhập cảnh.
Hai sản phẩm có thể cùng bảo hiểm những rủi ro xảy ra tại Việt Nam nhưng điều kiện tham gia không giống nhau.
Ví dụ, Bảo Việt giới thiệu sản phẩm bảo hiểm du lịch trong nước dành cho người Việt Nam hoặc người nước ngoài đang sinh sống tại Việt Nam. Người mang quốc tịch Pháp đang cư trú tại Hà Nội có thể thuộc nhóm khách hàng của sản phẩm này, còn người vừa từ Paris bay đến Nha Trang để nghỉ một tuần cần xác nhận lại điều kiện tham gia.
Ngược lại, sản phẩm Bảo hiểm cho Người nước ngoài du lịch Việt Nam của Bảo Minh, áp dụng quy tắc ban hành ngày 30/6/2025, xác định đối tượng bao gồm người nước ngoài đến Việt Nam tham quan, thăm người thân, công tác và người nước ngoài đang cư trú tại Việt Nam đi du lịch trong nước.
Trước khi mua, bạn cần làm rõ:
- Người được bảo hiểm có đủ điều kiện về nơi cư trú, quốc tịch và độ tuổi không?
- Thời hạn bảo hiểm có bao phủ toàn bộ chuyến đi hay chỉ một chặng bay, một tour hoặc một khách sạn?
- Quyền lợi có hiệu lực từ lúc khởi hành ở nước ngoài hay chỉ sau khi hoàn tất thủ tục nhập cảnh Việt Nam?
- Nếu đi tiếp sang Lào hoặc Campuchia, hợp đồng còn hiệu lực không?
Một hợp đồng chỉ có phạm vi lãnh thổ Việt Nam sẽ không tự động bảo hiểm cho chặng đi tiếp sang nước khác.
Bạn cũng cần xem ngày bắt đầu và kết thúc ghi trên giấy chứng nhận. Có sản phẩm bắt đầu từ khi bạn lên đường, nhưng cũng có sản phẩm dành cho khách quốc tế chỉ phát sinh hiệu lực sau khi khách hoàn tất thủ tục nhập cảnh.
2. Chi phí y tế: ưu tiên bảo hiểm cả bệnh và tai nạn
Đây thường là quyền lợi quan trọng nhất của khách du lịch nước ngoài.
Một hợp đồng tốt cần xác định rõ chi phí khám cấp cứu, xét nghiệm, chẩn đoán hình ảnh, phẫu thuật, nằm viện và thuốc điều trị theo chỉ định bác sĩ. Ngoài tai nạn, cần xem những bệnh phát sinh bất ngờ trong chuyến đi có được thanh toán hay không.
Ở Nha Trang, bạn có thể phải đi khám vì một đợt viêm dạ dày cấp tính, sốt cao hoặc chấn thương khi tham gia hoạt động ngoài trời. Hợp đồng bảo hiểm có thể xử lý ba tình huống này theo những cách khác nhau.
Chẳng hạn, sản phẩm bảo hiểm du lịch trong nước của PVI liệt kê quyền lợi chính liên quan đến tai nạn và tử vong do ốm đau, bệnh tật bất ngờ. Điều đó không có nghĩa người bị sốt cần nhập viện sẽ được thanh toán toàn bộ viện phí điều trị bệnh. Phải xem thêm quyền lợi chi phí y tế trong hợp đồng cụ thể.
Trong khi đó, sản phẩm cho người nước ngoài du lịch Việt Nam của Bảo Minh có quy định về chi phí cấp cứu, y tế và điều trị nội trú do tai nạn hoặc bệnh phát sinh thuộc phạm vi bảo hiểm.
Nên chọn hạn mức y tế bao nhiêu?
Khách quốc tế đi du lịch từ một đến vài tuần có thể dùng các mức sau làm điểm bắt đầu khi so sánh:
| Hạn mức chi phí y tế | Đánh giá khi lựa chọn |
|---|---|
| Dưới 10.000 USD | Khá hạn chế nếu phát sinh phẫu thuật hoặc điều trị dài ngày |
| 10.000-30.000 USD | Có thể phù hợp với một số chuyến ngắn nhưng cần kiểm tra kỹ các giới hạn |
| 50.000-100.000 USD | Mức nên cân nhắc cho chuyến du lịch thông thường |
| Từ 100.000 USD trở lên | Đáng ưu tiên khi đi dài ngày, đến vùng xa hoặc có hoạt động ngoài trời |
Đây là các mốc tham khảo để chọn hợp đồng, không phải mức tối thiểu do pháp luật Việt Nam quy định, cũng không phải dự báo chi phí điều trị thực tế.
Chuyến du lịch thành phố, nghỉ dưỡng ở Nha Trang hoặc Đà Nẵng hợp với một hợp đồng có hạn mức y tế 100.000 USD và quyền lợi vận chuyển cấp cứu rõ ràng.
Đi nhiều tuần, chạy xe máy đường dài hoặc đến những nơi xa bệnh viện lớn là lúc khả năng vận chuyển y tế và điều kiện bảo hiểm hoạt động quan trọng hơn việc chỉ tăng hạn mức bồi thường tai nạn tử vong.
Ngoài ra, hãy kiểm tra chi phí khám ngoại trú. Một số hợp đồng tập trung vào cấp cứu và nằm viện, không thanh toán mọi lần khám thông thường.
3. Vận chuyển y tế cấp cứu và đưa người bệnh về nước
Nhiều người mua bảo hiểm chỉ nhìn vào hạn mức viện phí, trong khi chi phí di chuyển người bệnh mới là khoản cần xem kỹ ở các chuyến đi vùng xa.
Giả sử bạn bị thương nặng trên tuyến đường Hà Giang Loop. Cơ sở y tế gần nhất có thể chỉ thực hiện được bước cấp cứu ban đầu. Sau đó, bác sĩ cần chuyển bạn đến bệnh viện có khả năng phẫu thuật hoặc điều trị chuyên sâu.
Bảo hiểm vận chuyển y tế cấp cứu có thể hỗ trợ chi phí chuyển viện khi có chỉ định cần thiết về mặt y khoa.
Tuy nhiên, cần phân biệt ba quyền lợi:
Vận chuyển cấp cứu trong nước: Chuyển người bệnh bằng phương tiện y tế phù hợp đến cơ sở điều trị có đủ năng lực.
Sơ tán y tế quốc tế: Đưa người bệnh đến quốc gia khác để điều trị khi cần thiết và đáp ứng điều kiện hợp đồng.
Hồi hương y tế: Đưa người bệnh trở về quốc gia cư trú hoặc quê nhà bằng phương tiện phù hợp với tình trạng sức khỏe.
Các quyền lợi này không hoàn toàn giống nhau. Một gói bảo hiểm có xe cứu thương không có nghĩa đương nhiên bao gồm máy bay y tế đưa bạn về châu Âu.
Tìm những điều khoản liên quan đến emergency medical evacuation, medical repatriation và dịch vụ hỗ trợ khẩn cấp 24/7.
Quan trọng hơn, hãy xem ai quyết định việc chuyển viện. Phần lớn hợp đồng yêu cầu việc vận chuyển phải cần thiết về mặt y tế và được doanh nghiệp bảo hiểm hoặc đơn vị hỗ trợ chấp thuận theo điều kiện hợp đồng.
Bạn không thể tự thuê một chuyến bay đắt tiền rồi mặc nhiên yêu cầu bảo hiểm hoàn trả.
Hà Giang, Cao Bằng, Sa Pa, các tuyến trekking hay nhiều ngày trên đảo đều là lý do để ưu tiên quyền lợi này.
4. Hủy chuyến, rút ngắn chuyến và chậm chuyến
Bạn đã đặt vé máy bay khứ hồi, khách sạn và một chuyến du thuyền Hạ Long không hoàn tiền. Trước ngày khởi hành, bạn bị bệnh nặng và bác sĩ xác nhận không đủ điều kiện đi.
Ảnh: lumoplank
Bảo hiểm hủy chuyến có thể hoàn trả một phần hoặc toàn bộ chi phí đặt trước không được hoàn lại, tùy nguyên nhân, hạn mức và điều kiện hợp đồng.
Nhưng không phải mọi quyết định hủy chuyến đều được thanh toán.
Các trường hợp có thể thuộc phạm vi bảo hiểm của một số sản phẩm gồm bệnh nặng bất ngờ, tai nạn, người thân qua đời hoặc những sự kiện được liệt kê cụ thể.
Trong khi đó, đổi ý vì muốn đi địa điểm khác, thấy thời tiết không đẹp hoặc tìm được khách sạn rẻ hơn thường không phải lý do được bồi thường trong hợp đồng thông thường.
Bạn cũng cần phân biệt:
- Hủy chuyến: Không thể bắt đầu chuyến đi vì nguyên nhân được bảo hiểm.
- Rút ngắn chuyến: Phải kết thúc hành trình sớm do sự kiện thuộc phạm vi bảo hiểm.
- Chậm chuyến: Phát sinh chậm trễ của phương tiện vận chuyển đáp ứng điều kiện về thời gian và nguyên nhân.
- Lỡ chuyến nối tiếp: Không kịp chuyến bay, tàu hoặc phương tiện tiếp theo, với điều kiện riêng nếu hợp đồng có quyền lợi này.
Kể cả khi hãng hàng không hủy chuyến bay, bảo hiểm cũng có thể không trả toàn bộ tiền khách sạn và tour của bạn.
Nếu đi miền Trung trong mùa mưa bão, bạn càng cần đọc điều kiện liên quan đến thiên tai và thời điểm mua hợp đồng. Bảo hiểm thường không bảo vệ cho một sự kiện đã được biết trước khi mua, trừ khi điều khoản quy định khác.
5. Hành lý, hộ chiếu và thiết bị điện tử
Mất hành lý là một trong những quyền lợi dễ tạo cảm giác yên tâm, nhưng giới hạn chi trả thường khá chặt.
Xem riêng ba tình huống: hành lý ký gửi bị mất, hành lý đến chậm và tài sản cá nhân bị trộm hoặc hư hỏng.
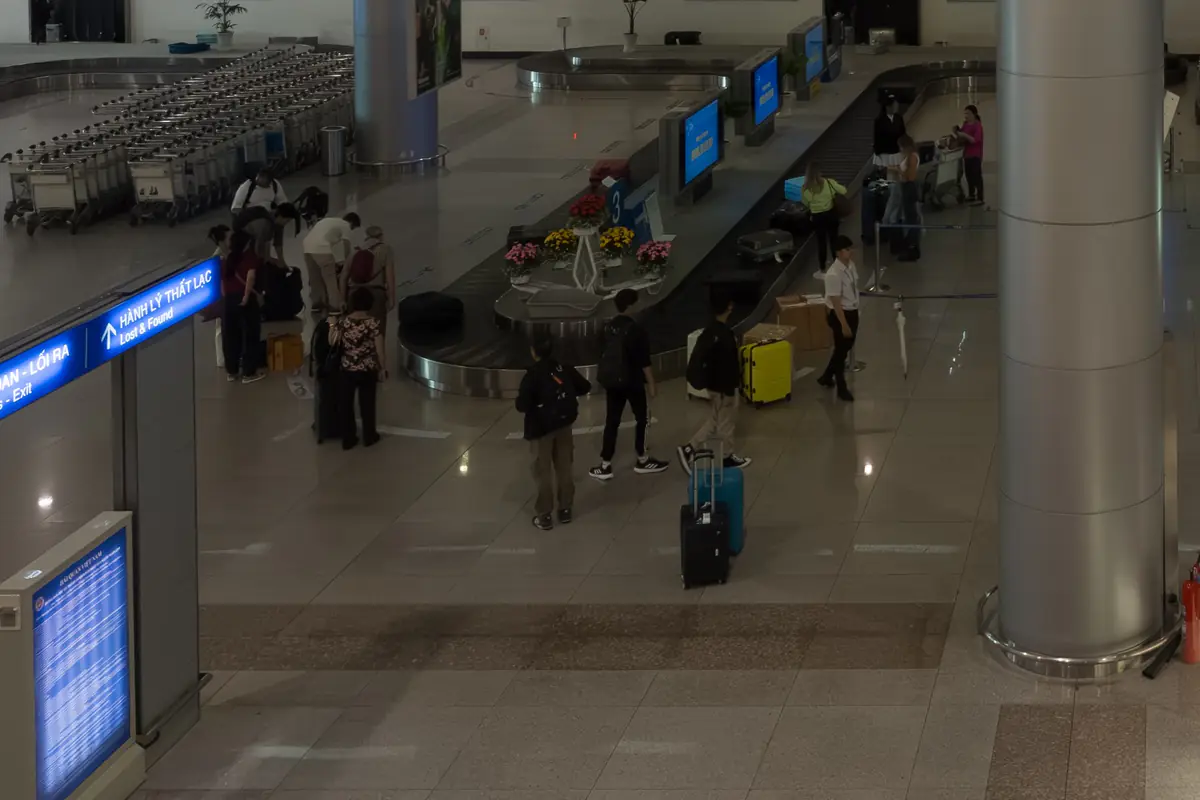
Ví dụ, bạn bay đến sân bay Cam Ranh nhưng vali ký gửi không xuất hiện trên băng chuyền. Việc đầu tiên là báo ngay tại quầy hành lý thất lạc của hãng bay hoặc đơn vị phục vụ mặt đất, yêu cầu lập hồ sơ bất thường hành lý (thường gọi là PIR) và giữ mã hồ sơ.
Ảnh: Leductho1710
Hãng hàng không có trách nhiệm xử lý theo điều kiện vận chuyển. Bảo hiểm du lịch, nếu có quyền lợi phù hợp, có thể giải quyết phần tổn thất thuộc phạm vi hợp đồng sau khi xét các khoản đã được hãng bồi thường.
Đọc kỹ giới hạn bồi thường cho từng món thiết bị điện tử. Một hợp đồng bảo hiểm hành lý tổng cộng 1.000 USD có thể chỉ bồi thường tối đa một khoản thấp hơn nhiều cho một chiếc máy ảnh.
Ngoài ra, điện thoại để trên bàn quán cà phê rồi bỏ đi, vali để ngoài hành lang khách sạn không giám sát hay túi xách để trên bãi biển có thể rơi vào điều khoản loại trừ tài sản không được trông coi.
Quy tắc của Bảo Minh dành cho khách nước ngoài, ban hành năm 2025, quy định việc mất hoặc thiệt hại hành lý phải được trình báo với cơ quan công an hoặc đơn vị quản lý nơi xảy ra tổn thất trong vòng 24 giờ và có xác nhận bằng văn bản.
Sản phẩm này cũng loại trừ nhiều loại tài sản như tiền mặt, hộ chiếu và một số giấy tờ có giá trị. Bởi vậy, có bảo hiểm hành lý không đồng nghĩa mọi tài sản bị mất đều được bồi thường.
Chi phí làm lại hộ chiếu được một số hợp đồng hỗ trợ, số khác thì không. Người nước ngoài mất hộ chiếu tại Việt Nam cần liên hệ cơ quan đại diện ngoại giao của nước mình để được hướng dẫn cấp giấy tờ thay thế.
6. Hoạt động trong chuyến đi: xe máy, Hà Giang Loop và lặn biển
Đây là phần dễ ảnh hưởng trực tiếp đến khả năng được bồi thường.
Lái xe máy ở Việt Nam
Nhiều khách đến Nha Trang thuê xe tay ga để đi biển, ăn uống và tham quan. Một số người khác thuê xe máy cho chuyến đi nhiều ngày ở Hà Giang hoặc Cao Bằng.
Ảnh: Rayrayokocha
Tuy nhiên, bảo hiểm du lịch không mặc nhiên thanh toán chi phí điều trị cho mọi tai nạn xe máy.
World Nomads nêu các điều kiện liên quan đến việc người điều khiển phải có bằng lái phù hợp với loại xe, tuân thủ pháp luật giao thông tại điểm đến và đội mũ bảo hiểm. Người ngồi sau cũng phải đáp ứng những điều kiện tương ứng theo hợp đồng.
Có bằng lái tại quê nhà chưa chắc đã đủ để lái xe hợp pháp tại Việt Nam. Bảo hiểm có thể xem xét việc tuân thủ quy định địa phương khi giải quyết bồi thường.
Bạn cần xác nhận bằng văn bản với doanh nghiệp bảo hiểm về loại phương tiện dự định sử dụng, dung tích động cơ, giấy phép lái xe và phạm vi hoạt động.
Không nên hiểu rằng cứ mua thêm quyền lợi thể thao mạo hiểm là tai nạn xe máy sẽ được bảo hiểm trong mọi trường hợp. Mua quyền lợi bổ sung không làm hợp pháp hóa việc điều khiển phương tiện khi không đủ điều kiện.
Tính hợp lệ của giấy phép lái xe có thể quyết định quyền lợi có được thanh toán hay không.
Đi Hà Giang Loop cùng Easy Rider
Đối với người chưa đủ điều kiện tự lái xe tại Việt Nam, đi cùng người lái có kinh nghiệm thường là phương án phù hợp hơn.
Nhưng ngồi sau xe của Easy Rider không có nghĩa chắc chắn được bảo hiểm.
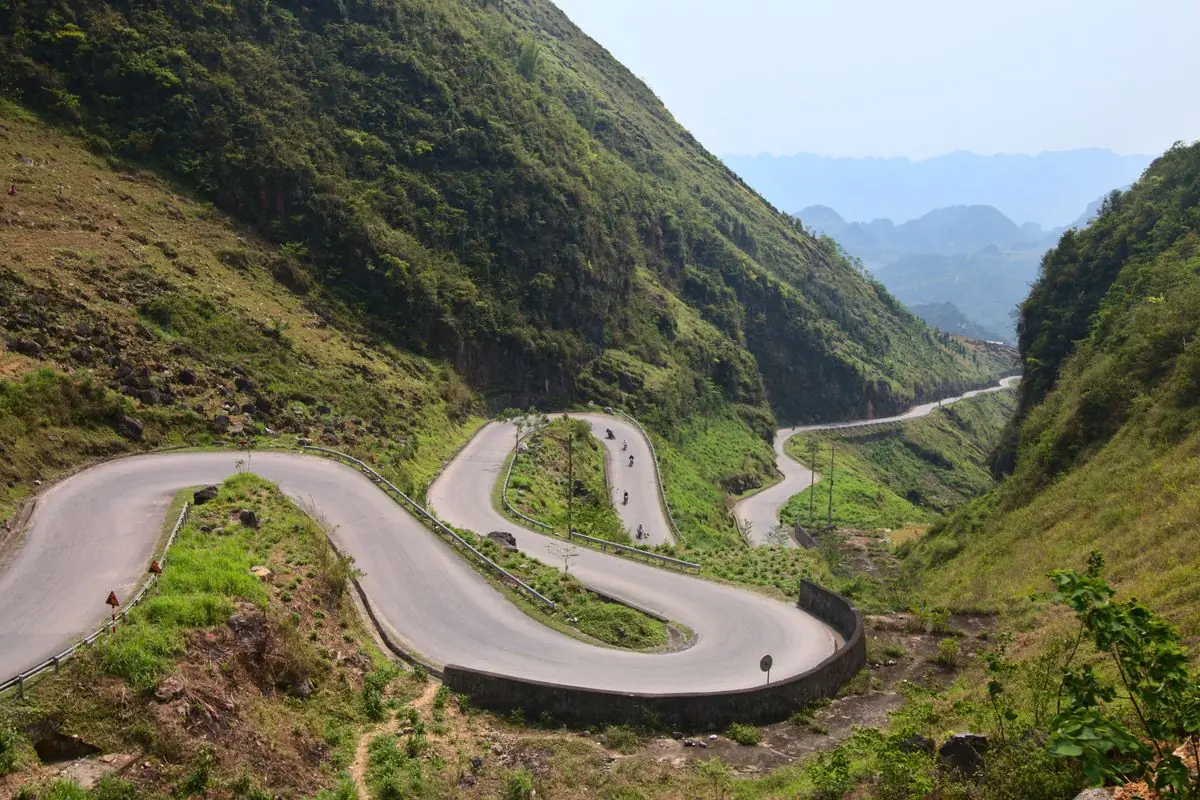
Ảnh: Benjamin Smith
Trước khi đặt tour, nên hỏi đơn vị tổ chức xe thuộc loại nào, ai là người điều khiển, có được cung cấp bảo hiểm cho khách không và bảo hiểm đó bao gồm những quyền lợi gì.
Sau đó, hỏi doanh nghiệp bảo hiểm của mình liệu hành khách ngồi sau xe máy do tài xế chuyên nghiệp điều khiển có thuộc phạm vi bảo hiểm không.
Đặc biệt, một số hợp đồng phân biệt việc ngồi xe máy để di chuyển ngắn với việc tham gia tour xe máy đường dài. Có sản phẩm không bảo hiểm hoạt động motorbike touring dù chấp nhận một số hình thức đi xe máy khác.
Bạn cần mô tả đúng hoạt động là tour Hà Giang Loop nhiều ngày, không chỉ ghi chung là đi xe máy.
Lặn biển ở Nha Trang
Lặn ngắm san hô bằng ống thở và bình khí nén là hai hoạt động khác nhau khi xét bảo hiểm.
Lặn bằng bình khí nén (scuba diving) thường có yêu cầu rõ hơn về chứng chỉ, độ sâu và người hướng dẫn.
Ví dụ, World Nomads có sản phẩm cho phép bảo hiểm hoạt động lặn biển với các điều kiện cụ thể về trình độ và độ sâu. Tuy nhiên, những điều kiện này thay đổi theo chương trình, quốc gia cư trú và hợp đồng được cấp.
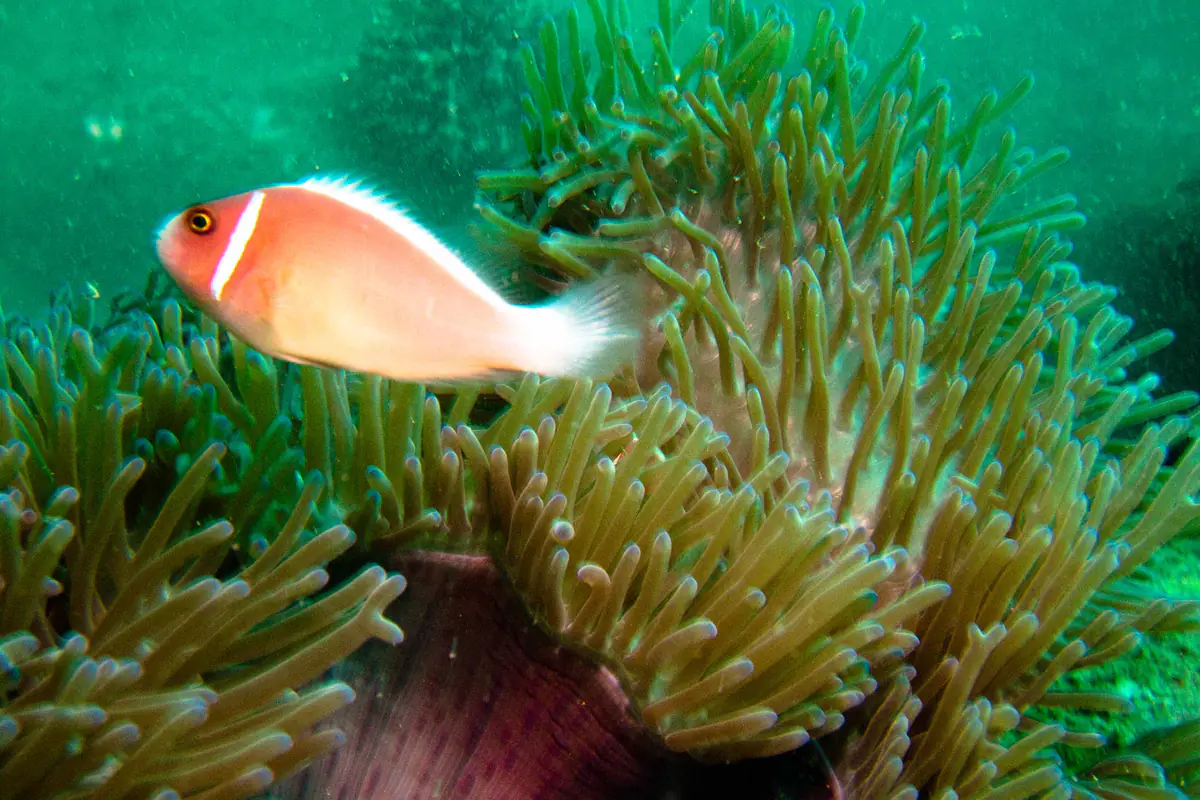
Trước khi đăng ký một buổi lặn ở Nha Trang, xác nhận loại hình lặn, độ sâu tối đa, việc có người hướng dẫn và điều kiện chứng chỉ.
Nếu hợp đồng chỉ bảo hiểm lặn ống thở mà bạn lặn bình khí nén, quyền lợi có thể không áp dụng.
Các hoạt động như dù lượn, mô tô nước, leo núi, khám phá hang động hoặc trekking ở địa hình khó cũng cần được kiểm tra tương tự.
7. Điều khoản loại trừ, mức tự trả và cách yêu cầu bồi thường
Sau khi chọn được gói bảo hiểm có đủ quyền lợi, bạn vẫn cần đọc những trường hợp không được thanh toán.
Có năm nhóm điều khoản đáng kiểm tra nhất.
Thứ nhất, bệnh có sẵn. Người đã được chẩn đoán bệnh tim, tiểu đường, tăng huyết áp hoặc một bệnh mạn tính khác trước khi đi có thể không được thanh toán các chi phí liên quan, trừ khi hợp đồng có quyền lợi phù hợp. Không nên mặc định việc mua gói cao cấp sẽ tự động bảo hiểm bệnh có sẵn.
Thứ hai, vi phạm pháp luật và quy định an toàn. Lái xe không có giấy phép hợp lệ, sử dụng chất kích thích hoặc tham gia hoạt động trái quy định có thể dẫn tới việc từ chối chi trả theo điều khoản cụ thể và hoàn cảnh tai nạn.
Thứ ba, hoạt động nguy hiểm không được khai báo. Hợp đồng cho đi bộ tham quan có thể không bảo hiểm hoạt động lặn biển bằng bình khí nén hay leo núi có sử dụng thiết bị kỹ thuật.
Thứ tư, chi phí không cần thiết về mặt y tế. Khám sức khỏe định kỳ, điều trị thẩm mỹ, dịch vụ theo yêu cầu cá nhân hoặc các khoản điều trị không có chỉ định phù hợp thường bị loại trừ hoặc giới hạn.
Thứ năm, tổn thất xảy ra ngoài thời hạn bảo hiểm. Mua hợp đồng sau khi tai nạn đã xảy ra không làm phát sinh quyền được bồi thường cho tai nạn đó.
Ngoài phần loại trừ, hãy tìm hai khái niệm sau:
Mức khấu trừ (deductible hoặc excess) là khoản bạn phải tự chịu trước khi bảo hiểm thanh toán phần chi phí hợp lệ, theo cách tính của hợp đồng.
Giới hạn phụ (sub-limit) là hạn mức riêng cho một loại chi phí, có thể thấp hơn hạn mức tổng.
Ví dụ, bảo hiểm y tế có tổng hạn mức 100.000 USD nhưng quyền lợi điều trị nha khoa cấp cứu chỉ giới hạn 500 USD thì khoản nha khoa không được thanh toán theo toàn bộ hạn mức y tế.
Cũng cần phân biệt bảo lãnh viện phí và hoàn trả chi phí. Với bảo lãnh viện phí, doanh nghiệp bảo hiểm hoặc đơn vị hỗ trợ có thể xác nhận thanh toán trực tiếp các khoản đủ điều kiện với bệnh viện. Còn hoàn trả chi phí là bạn thanh toán trước và gửi hồ sơ sau.
Không phải mọi bệnh viện đều chấp nhận bảo lãnh từ mọi doanh nghiệp bảo hiểm.
Bảo hiểm du lịch Việt Nam giá bao nhiêu năm 2026?
Chi phí bảo hiểm phụ thuộc vào quốc gia cư trú, tuổi, thời gian chuyến đi, quyền lợi y tế, giới hạn bảo hiểm và các hoạt động cần bảo vệ.
Một số sản phẩm có mức phí công khai để tham khảo. Bảng dưới đây là giá và biểu phí năm 2026 trên trang của chính các doanh nghiệp.
| Hãng và sản phẩm | Giá hoặc biểu phí | Điểm cần chú ý |
|---|---|---|
| Bảo Việt - Du lịch trong nước | Từ 17.000 đồng/người/ngày | Dành cho người Việt và người nước ngoài đang sinh sống tại Việt Nam |
| PVI - Du lịch trong nước | Quyền lợi chính: 0,015% số tiền bảo hiểm/ngày; hãng giới thiệu mức từ 17.000 đồng cho chuyến một chiều và 38.000 đồng cho chuyến khứ hồi có quyền lợi mở rộng | Cần xác nhận gói và quyền lợi thực tế trước khi mua |
| SafetyWing - Nomad Insurance Essential | 62,72 USD/4 tuần, nhóm tuổi 10-39 | Sản phẩm bảo hiểm y tế du lịch quốc tế; không phải báo giá riêng cho chuyến 7 ngày |
| Bảo Minh - Bảo hiểm cho Người nước ngoài du lịch Việt Nam | Không công bố một mức phí cố định áp dụng cho mọi khách trên trang sản phẩm | Cần cung cấp thông tin chuyến đi để nhận báo giá |
Những con số này không phải bảng so sánh các sản phẩm có quyền lợi tương đương. Gói bảo hiểm tai nạn nội địa và gói bảo hiểm y tế quốc tế có thể khác nhau rất nhiều về phạm vi chi trả.
Chẳng hạn, gói SafetyWing Essential có hạn mức tổng 250.000 USD và giới hạn vận chuyển y tế cấp cứu 100.000 USD. Các quyền lợi cụ thể vẫn chịu điều kiện và giới hạn của hợp đồng.
Trong khi đó, sản phẩm nội địa giá thấp của PVI hoặc Bảo Việt không nên được hiểu là có các quyền lợi y tế quốc tế tương đương.
Để dễ dự toán, với bảo hiểm Bảo Việt niêm yết từ 17.000 đồng/người/ngày, chuyến 5 ngày có mức phí tính theo giá khởi điểm là 85.000 đồng. Số tiền thực tế phụ thuộc chương trình và hợp đồng được cấp.
17.000 đồng
mỗi người mỗi ngày, Bảo Việt nội địa
85.000 đồng
chuyến 5 ngày theo giá khởi điểm
62,72 USD
SafetyWing Essential 4 tuần, tuổi 10-39
250.000 USD
hạn mức tổng của SafetyWing Essential
Với khách nước ngoài đi Việt Nam 7-14 ngày, nên lấy báo giá riêng theo quốc tịch, quốc gia cư trú và tuổi, rồi đối chiếu ít nhất hai hợp đồng có cùng phạm vi quyền lợi.
Đừng chọn theo giá thấp nhất trước khi xác định mình cần bảo hiểm điều gì. Chênh lệch phí nhỏ không đáng để đánh đổi một quyền lợi y tế hoặc vận chuyển cấp cứu cần thiết.
Người nước ngoài nên mua bảo hiểm ở quê nhà hay tại Việt Nam?
Cả hai hướng đều có thể thực hiện, tùy sản phẩm và điều kiện tham gia.
Mua trước khi bay sang Việt Nam
Đây là lựa chọn nên ưu tiên với phần lớn khách quốc tế.
Bạn có thời gian đọc hợp đồng, khai báo bệnh có sẵn, kiểm tra các hoạt động dự kiến và mua quyền lợi hủy chuyến trước khi xảy ra sự cố.
Ở Anh, Đức, Pháp, Úc, Singapore hay Mỹ đều có sản phẩm du lịch quốc tế cho người cư trú; khi mua, xác nhận Việt Nam nằm trong phạm vi bảo hiểm và yêu cầu giấy chứng nhận bằng tiếng Anh.
Trụ sở của doanh nghiệp bảo hiểm ở nước nào không quan trọng bằng việc hợp đồng có chi trả tại Việt Nam, có đầu mối hỗ trợ khi nhập viện và đáp ứng điều kiện của chuyến đi hay không.
Ngoài ra, cần kiểm tra quyền lợi khi phải hồi hương. Với người sống ở châu Âu, việc đưa bệnh nhân về nước có thể phức tạp hơn nhiều so với chuyển viện trong một thành phố.
Mua bảo hiểm du lịch tại Việt Nam cho người thân nước ngoài
Người đang sống ở Việt Nam muốn mua bảo hiểm cho bố mẹ, bạn bè hoặc người thân từ nước ngoài sang chơi có thể tìm sản phẩm dành riêng cho khách quốc tế đến Việt Nam.
Ví dụ, Bảo Minh hiện có sản phẩm Bảo hiểm cho Người nước ngoài du lịch Việt Nam. Quy tắc ban hành ngày 30/6/2025 quy định bên mua bảo hiểm có thể là cá nhân tại Việt Nam từ đủ 18 tuổi và có đầy đủ năng lực hành vi dân sự.
Khi liên hệ doanh nghiệp bảo hiểm, chuẩn bị sẵn thông tin người được bảo hiểm gồm họ tên theo hộ chiếu, ngày sinh, quốc tịch, ngày nhập cảnh, ngày xuất cảnh và lịch trình dự kiến.
Bạn cũng cần khai báo các hoạt động như lặn biển, trekking hay đi tour xe máy nếu có.
Đặc biệt, hãy yêu cầu xác nhận hợp đồng có hiệu lực trước thời điểm bắt đầu các hoạt động cần bảo vệ và người thân có đủ điều kiện tham gia.
Người thanh toán phí và người được bảo hiểm có thể là hai người khác nhau. Vì vậy, tên người được bảo hiểm trên giấy chứng nhận quan trọng hơn việc ai đứng ra trả tiền.
Đã nhập cảnh Việt Nam rồi mới mua được không?
Có thể mua được một số sản phẩm, nhưng không phải mọi hợp đồng đều cho phép.
Người không cư trú tại Việt Nam vẫn có thể mua sản phẩm Chubb Flight Insurance - Domestic Plan khi đang ở Việt Nam, dành cho hành trình bay nội địa đáp ứng điều kiện. Đây là sản phẩm bảo hiểm chuyến bay, không nên nhầm với bảo hiểm y tế toàn bộ chuyến du lịch.
SafetyWing cũng cho phép mua Nomad Insurance khi người mua đang ở nước ngoài, với điều kiện về thời điểm bắt đầu bảo hiểm và phạm vi áp dụng.
World Nomads có sản phẩm cho phép mua khi đã ở nước ngoài, nhưng một số hợp đồng áp dụng thời gian chờ 72 giờ cho nhiều quyền lợi khi mua sau lúc khởi hành.
Với doanh nghiệp bảo hiểm tại Việt Nam, cần hỏi rõ sản phẩm có chấp nhận khách đã nhập cảnh hay không, thời điểm hiệu lực và có thời gian chờ không.
Không được mặc định rằng vừa thanh toán phí là mọi quyền lợi lập tức có hiệu lực. Rủi ro đã xảy ra trước thời điểm bảo hiểm bắt đầu thường không được chi trả.
Chọn bảo hiểm theo từng kiểu chuyến đi
Mỗi kiểu chuyến đi cần ưu tiên những quyền lợi khác nhau.
| Kiểu chuyến đi | Nên ưu tiên |
|---|---|
| Nghỉ dưỡng Nha Trang 4-5 ngày | Chi phí y tế, cấp cứu, hành lý và hỗ trợ 24/7 |
| Đi Hà Nội - Hạ Long - Ninh Bình 7 ngày | Y tế, hủy chuyến nếu có đặt cọc lớn, hành lý |
| Đi Hà Giang Loop | Tai nạn xe máy đúng điều kiện, chuyển viện và vận chuyển y tế cấp cứu |
| Đi Nha Trang có lặn biển | Chi phí y tế, quyền lợi hoạt động lặn phù hợp, hỗ trợ khẩn cấp |
| Đi Việt Nam 30-90 ngày | Thời hạn bảo hiểm liên tục, bệnh cấp tính, gia hạn và quyền lợi nhiều điểm đến |
| Đi cùng bố mẹ lớn tuổi | Giới hạn tuổi, bệnh có sẵn, nhập viện, hồi hương và người đi cùng |
Chuyến nghỉ dưỡng ở Nha Trang
Ưu tiên y tế và hỗ trợ khẩn cấp
Với lịch trình chủ yếu ở khách sạn, đi taxi, ăn uống và tham quan thành phố, nên dành ưu tiên cho y tế và hỗ trợ khẩn cấp.
Quyền lợi thể thao mạo hiểm chỉ đáng mua khi bạn định tham gia hoạt động đó.
Lặn bằng bình khí nén hoặc chạy mô tô nước là hai hoạt động phải hỏi riêng trước khi mua.
Chuyến Hà Giang Loop
Đúng hoạt động, đúng phương tiện, vận chuyển cấp cứu
Ngoài quyền lợi y tế, phải xác nhận hợp đồng bảo hiểm cho đúng hoạt động và phương tiện tham gia.
Bạn đi Easy Rider cần hỏi về quyền lợi dành cho hành khách. Bạn tự lái cần kiểm tra bằng lái và các điều kiện điều khiển xe hợp pháp.
Ưu tiên hạn mức vận chuyển cấp cứu và quy trình hỗ trợ tại vùng xa, đồng thời hỏi rõ chi phí tìm kiếm, cứu hộ có thuộc phạm vi bảo hiểm hay không. Có hợp đồng tính riêng những chi phí này, ngoài quyền lợi vận chuyển y tế.
Chuyến đi cùng người cao tuổi
Giới hạn tuổi, bệnh có sẵn, khai báo đầy đủ
Tuổi càng cao, phạm vi được bảo hiểm và phí có thể thay đổi đáng kể.
Một số hợp đồng giảm hạn mức, tăng phí hoặc giới hạn quyền lợi sau một độ tuổi nhất định. Có sản phẩm không chấp nhận người mới tham gia khi vượt giới hạn tuổi.
Bố mẹ có bệnh nền cần được khai báo đầy đủ, kèm yêu cầu xác nhận bằng văn bản về các quyền lợi có thể áp dụng.
Một hợp đồng bảo hiểm có hạn mức cao nhưng loại trừ bệnh liên quan trực tiếp đến tình trạng sức khỏe đang điều trị có thể không đáp ứng mục đích của gia đình.
Nếu phải đi viện ở Việt Nam, làm gì để bảo hiểm chi trả?
Đi viện ở nước ngoài không chỉ là chuyện chọn bệnh viện. Bạn còn phải phối hợp với doanh nghiệp bảo hiểm, lưu giấy tờ và thanh toán đúng quy trình.
- Bước 1
Đi cấp cứu trước khi xử lý thủ tục bảo hiểm
Nếu gặp tình trạng nguy hiểm như khó thở nghiêm trọng, bất tỉnh, chấn thương nặng hoặc đau ngực dữ dội, ưu tiên cấp cứu.
Tại Việt Nam, số điện thoại cấp cứu y tế là 115. Số 113 dành cho công an và 112 là tổng đài khẩn cấp quốc gia, tiếp nhận cả tìm kiếm, cứu nạn.
Đường dây khẩn cấp có thể sử dụng tiếng Việt. Người nước ngoài không nói được tiếng Việt nên nhờ nhân viên khách sạn, hướng dẫn viên hoặc người thân hỗ trợ thông báo vị trí và tình trạng bệnh.
Đừng trì hoãn việc điều trị ca cấp cứu chỉ để chờ doanh nghiệp bảo hiểm chấp thuận.
- Bước 2
Liên hệ đường dây hỗ trợ bảo hiểm
Khi đã bảo đảm người bệnh được cấp cứu, hãy liên hệ đơn vị hỗ trợ khẩn cấp của hợp đồng càng sớm càng tốt.
Thông báo số hợp đồng, họ tên người bệnh, địa điểm đang điều trị, tình trạng bệnh và số điện thoại có thể liên lạc.
Hỏi xem bệnh viện có được bảo lãnh viện phí không và doanh nghiệp bảo hiểm có cần phối hợp với bác sĩ điều trị trước khi thực hiện phẫu thuật, chuyển viện hoặc hồi hương hay không.
Lưu sẵn số hỗ trợ 24/7 của hợp đồng vào máy trước chuyến đi, đừng chỉ giữ số tổng đài bán hàng làm việc trong giờ hành chính.
- Bước 3
Giữ đầy đủ giấy tờ y tế và thanh toán
Bạn cần lưu hồ sơ khám bệnh, chẩn đoán, giấy ra viện, chỉ định điều trị, kết quả xét nghiệm, hóa đơn và chứng từ thanh toán.
Yêu cầu bệnh viện xuất chứng từ chi tiết theo từng dịch vụ. Một tờ giấy ghi tổng số tiền đã thanh toán có thể chưa đủ để doanh nghiệp bảo hiểm xác định quyền lợi.
Ca tai nạn giao thông có thể cần thêm giấy tờ liên quan đến vụ tai nạn, thông tin phương tiện, người điều khiển hoặc tài liệu từ cơ quan chức năng theo yêu cầu của doanh nghiệp bảo hiểm.
Nếu hồ sơ cần bản tiếng Anh, hãy hỏi bệnh viện và doanh nghiệp bảo hiểm về khả năng cung cấp hoặc yêu cầu dịch thuật.
- Bước 4
Xác nhận hồ sơ yêu cầu bồi thường
Sau khi điều trị, bạn cần gửi hồ sơ theo hướng dẫn của doanh nghiệp bảo hiểm trong thời hạn hợp đồng quy định.
Không nên giả định mọi hợp đồng đều cho phép nộp hồ sơ sau 30 hoặc 60 ngày. Thời hạn thông báo, thời hạn bổ sung chứng từ và thời hạn yêu cầu bồi thường có thể khác nhau.
Ví dụ, Bảo Việt có hướng dẫn riêng về thời hạn thông báo sự kiện bảo hiểm cho sản phẩm du lịch trong nước. Một số sản phẩm khác lại yêu cầu trình báo sự cố hành lý trong thời gian rất ngắn.
Khi nộp hồ sơ, hãy giữ bản sao và mã yêu cầu bồi thường. Nếu doanh nghiệp bảo hiểm từ chối một khoản, bạn có thể yêu cầu giải thích bằng văn bản, nêu rõ điều khoản được áp dụng.
Trường hợp có nhiều hợp đồng bảo hiểm, cần khai báo trung thực các khoản đã được đơn vị khác thanh toán. Việc bồi thường chi phí thực tế thường không cho phép nhận trùng vượt quá tổn thất hợp lệ.
5 sai lầm thường gặp khi mua bảo hiểm du lịch
Chỉ nhìn vào số tiền bảo hiểm lớn nhất. Con số vài trăm nghìn USD có thể là hạn mức tai nạn tử vong, không phải viện phí. Bạn cần xem hạn mức riêng của từng quyền lợi.
Nghĩ rằng bảo hiểm kèm vé máy bay đủ cho cả kỳ nghỉ. Bảo hiểm chuyến bay thường có phạm vi khác với bảo hiểm y tế du lịch. Hãy đọc tên sản phẩm và thời điểm bảo hiểm bắt đầu, kết thúc.
Không khai báo hoạt động ngoài trời. Đi lặn biển, tour xe máy hoặc trekking nhưng mua gói chỉ phù hợp với tham quan thông thường có thể để lại khoảng trống bảo hiểm lớn.
Mua sau khi đã có sự cố. Bảo hiểm không có chức năng thanh toán ngược cho một tổn thất đã xảy ra trước khi hợp đồng có hiệu lực, trừ trường hợp có quy định cụ thể khác.
Không giữ chứng từ. Hóa đơn viện phí, xác nhận từ hãng bay, biên bản mất tài sản và tài liệu y tế là cơ sở quan trọng khi yêu cầu bồi thường. Không có chứng từ phù hợp, bạn có thể gặp khó khăn dù sự cố thuộc phạm vi bảo hiểm.
Kiểm tra gì trước khi thanh toán bảo hiểm?
Trước khi trả tiền, hãy mở bản quy tắc bảo hiểm thay vì chỉ đọc trang giới thiệu. Đối chiếu tên người được bảo hiểm, tuổi, nơi cư trú, ngày bắt đầu, ngày kết thúc, phạm vi lãnh thổ và các quyền lợi chính.
Sau đó, xem những hoạt động dự kiến đã được chấp thuận chưa. Gửi câu hỏi cho doanh nghiệp bảo hiểm về kế hoạch lái xe máy hoặc lặn biển, rồi lưu câu trả lời bằng văn bản.
Hãy kiểm tra mức tự trả, giới hạn cho từng loại chi phí, đơn vị hỗ trợ 24/7, cách bảo lãnh viện phí và thời hạn yêu cầu bồi thường.
Cách chọn bảo hiểm cho chuyến Nha Trang có thể dùng lại khi bạn đi Hà Giang, Cát Bà hoặc du lịch nước ngoài: xác định hoạt động trước, chọn quyền lợi cần thiết rồi mới so giá. Trước chuyến đi tiếp theo, chỉ cần kiểm tra lại phạm vi lãnh thổ, thời hạn bảo hiểm và các điều khoản liên quan đến lịch trình mới.
Câu hỏi thường gặp
Đi Việt Nam có cần bảo hiểm du lịch không?
Bảo hiểm du lịch không phải yêu cầu nhập cảnh chung đối với phần lớn khách nước ngoài đi Việt Nam theo diện du lịch thông thường. Tuy nhiên, bạn nên mua hợp đồng có quyền lợi điều trị bệnh cấp tính, tai nạn và vận chuyển y tế cấp cứu. Khách mua tour cần kiểm tra bảo hiểm đã được doanh nghiệp lữ hành bố trí và phạm vi của hợp đồng đó.
Bảo hiểm du lịch có chi trả tai nạn khi lái xe máy không?
Có thể, nhưng phụ thuộc điều kiện hợp đồng. Nhiều doanh nghiệp yêu cầu người lái có giấy phép phù hợp, được phép điều khiển phương tiện tại Việt Nam, đội mũ bảo hiểm và tuân thủ quy định giao thông. Lái xe khi không đủ điều kiện có thể dẫn tới việc từ chối chi trả. Người ngồi sau cũng cần kiểm tra điều kiện áp dụng riêng.
Đi Hà Giang Loop nên mua bảo hiểm nào?
Nên chọn bảo hiểm có chi phí y tế, vận chuyển cấp cứu và xác nhận rõ phạm vi bảo hiểm khi tham gia tour xe máy. Khách tự lái phải kiểm tra điều kiện giấy phép; khách đi Easy Rider cần xác nhận quyền lợi dành cho hành khách. Không nên chỉ dựa vào bảo hiểm tai nạn được giới thiệu kèm tour.
Bảo hiểm du lịch Việt Nam chi phí bao nhiêu?
Năm 2026, Bảo Việt giới thiệu bảo hiểm du lịch trong nước từ 17.000 đồng/người/ngày. SafetyWing niêm yết Nomad Insurance Essential ở mức 62,72 USD/4 tuần cho nhóm tuổi 10-39. Đây là những sản phẩm khác nhau về phạm vi; mức phí cụ thể còn phụ thuộc tuổi, nơi cư trú, thời gian và quyền lợi lựa chọn.
Người nước ngoài có thể mua bảo hiểm du lịch tại Việt Nam không?
Có, với những sản phẩm chấp nhận đúng đối tượng và thời điểm tham gia. Bảo Minh có sản phẩm dành riêng cho người nước ngoài du lịch Việt Nam. Một số doanh nghiệp quốc tế cũng cho phép mua bảo hiểm khi người mua đang ở nước ngoài. Tuy nhiên, cần xác nhận thời điểm hợp đồng bắt đầu có hiệu lực, thời gian chờ và các rủi ro bị loại trừ.
Bài liên quan
Cẩm nang
Kiểm tra các mũi tiêm trước khi đi Việt Nam: Cần tiêm gì, trước bao lâu?
Danh sách vắc xin nên kiểm tra trước khi đến Việt Nam, từ chuyến du lịch ngắn đến hành trình dài ngày.
Cẩm nang
Chọn SIM du lịch Việt Nam đúng nhu cầu, có mạng ngay khi hạ cánh
So sánh SIM và eSIM, giá gói cước, điểm mua tại sân bay và cách cài trước chuyến bay.
Cẩm nang
Vì sao có người được vào Việt Nam 45 ngày mà không cần visa?
Kiểm tra quốc tịch, thời gian lưu trú và chọn đúng thủ tục visa Việt Nam trước khi đặt vé.